
Como estruturar uma rotina diária de conciliação fiscal automatizada
A conciliação fiscal deixou de ser uma atividade que pode ficar concentrada apenas no fechamento do mês. Com o aumento do volume de documentos eletrônicos, das integrações entre sistemas e da digitalização da fiscalização, inconsistências precisam ser identificadas cada vez...
IBS de 0,1% em 2027 será apenas estatístico? Entenda como funcionará a cobrança
Em 2027, o IBS de 0,1% será efetivamente cobrado. Diferentemente do tratamento previsto para 2026, a alíquota não terá caráter meramente experimental nem contará, como regra geral, com um mecanismo de compensação do valor recolhido com a CBS.


Créditos de PIS e Cofins na CBS: como ficam os valores identificados após 2026?
Com a extinção do PIS e da Cofins a partir de 2027 e a entrada definitiva da CBS, prevista pela Lei Complementar nº 214/2025, que regulamenta a Reforma Tributária do consumo (Emenda Constitucional nº 132/2023), surge uma dúvida recorrente entre...

Serviços farmacêuticos na mira da Reforma Tributária: pode encarecer?
Os serviços farmacêuticos podem ficar mais caros com a reforma tributária, mas esse aumento não será automático. O impacto dependerá da alíquota de referência do IBS e da CBS, do regime tributário do estabelecimento, dos créditos disponíveis e da forma...
IBS e CBS na indústria: como automatizar créditos e evitar autuações em 2027
Para automatizar a gestão de créditos IBS/CBS na indústria, não basta criar uma nova fórmula dentro do ERP. A empresa precisa integrar documentos fiscais, recebimento de mercadorias, pagamentos, eventos de cancelamento ou devolução e os dados apresentados pela apuração assistida.
Cronograma da transição do IPI ao IBS: o que a indústria precisa acompanhar até 2033?
O cronograma da transição do IPI ao IBS exigirá mudanças profundas nos processos fiscais, financeiros e tecnológicos da indústria. Entre 2026 e 2033, as empresas terão de administrar tributos antigos e novos simultaneamente, revisar preços, controlar créditos e adaptar documentos...
Janeiro de 2027 se aproxima: o prazo para o varejo se preparar para a Apuração Assistida
Janeiro de 2027 deixou de ser uma data distante para o varejo brasileiro. Com a implementação gradual da Reforma Tributária do Consumo, a apuração assistida passa a ocupar um papel central na rotina fiscal das empresas, especialmente das grandes redes...
Seu crédito depende do seu fornecedor: o novo risco invisível da CBS e do IBS
A Reforma Tributária do consumo trouxe uma promessa muito aguardada pelas empresas: simplificar a tributação e ampliar a não cumulatividade por meio da criação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS).
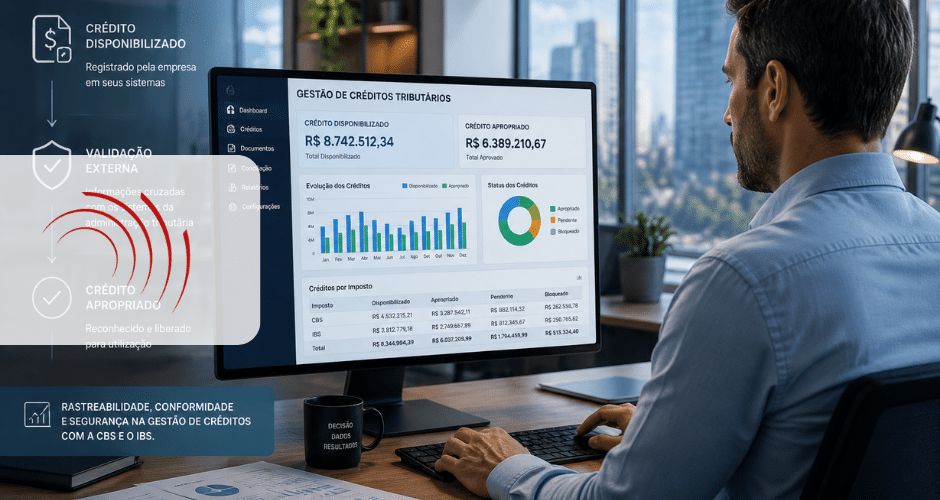

Crédito Disponibilizado ≠ Crédito Apropriado: o novo risco da CBS na Reforma Tributária
Durante décadas, a gestão tributária das empresas brasileiras foi construída sobre uma premissa relativamente simples: uma vez que o crédito fiscal fosse identificado, escriturado corretamente e atendesse aos requisitos legais, ele poderia ser aproveitado pelo contribuinte.
Erro de crédito CBS: como uma NF-e divergente gera efeito cascata na apuração
O erro de crédito CBS é um dos riscos mais críticos no novo modelo de tributação sobre o consumo no Brasil. Com a futura implementação da CBS (Contribuição sobre Bens e Serviços), a lógica de créditos financeiros exige um nível...
