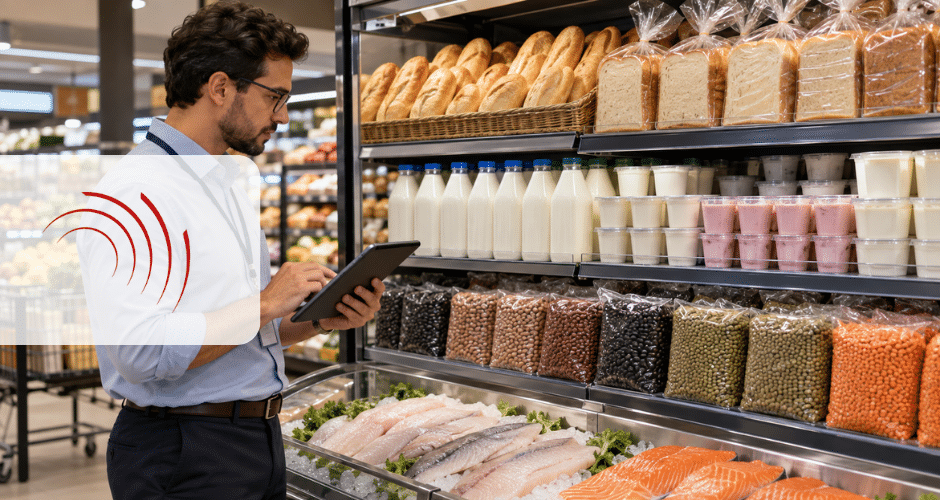

Uma gôndola, três tratamentos tributários
No supermercado, o pão francês tem alíquota zero de IBS e CBS, mas o pão de forma na prateleira ao lado paga 40% da alíquota padrão. O mesmo acontece entre o leite e o iogurte, o feijão e a lentilha, a tilápia e o salmão.
A Lei Complementar nº 214/2025 criou a Cesta Básica Nacional de Alimentos e uma lista de alimentos com redução de 60%. As duas listas são definidas pelo código NCM de cada produto, com descrições e exceções detalhadas. Para um supermercado com dezenas de milhares de SKUs, isso transforma o cadastro de produtos no principal ponto de risco fiscal da Reforma Tributária.
Neste artigo, você vai entender o que entra em cada lista, onde estão as armadilhas de classificação mais comuns e o que revisar no cadastro antes de janeiro de 2027, quando a CBS passa a ser cobrada de fato.
O que é a Cesta Básica Nacional e quais produtos têm alíquota zero
A Cesta Básica Nacional é a lista do Anexo I da LC 214/2025, prevista no art. 125. Os produtos listados têm alíquota zero de IBS e CBS em todo o país, substituindo as cestas básicas estaduais que variavam de UF para UF.
No texto consolidado com as alterações da LC 227/2026, o Anexo I reúne 26 itens. Os principais itens para o supermercado são:
- Mercearia: arroz, feijões (em códigos específicos), café, açúcar, sal, farinha de mandioca, tapioca, farinha de milho, farinha de trigo, massas alimentícias, aveia e mate.
- Laticínios: leite, leite em pó, manteiga, margarina e queijos como mozarela, minas, prato, coalho, ricota, requeijão, provolone, parmesão e queijo do reino.
- Açougue e peixaria: carnes bovina, suína, ovina, caprina e de aves, e peixes, com exceção de salmonídeos, atuns, bacalhaus, hadoque e saithe.
- Padaria: o pão francês e a pré-mistura ou massa para prepará-lo.
- Outros: fórmulas infantis, farinhas e massas com baixo teor de proteína para pessoas com aminoacidopatias, acidemias e defeitos do ciclo da ureia.
Frutas, hortaliças e ovos têm lista própria, o Anexo XV, também com redução de 100%.
Um ponto importante para o fiscal: alíquota zero não é isenção. O tributo incide formalmente, o valor devido é zero e o crédito das aquisições é mantido. Na NF-e e na NFC-e, a Cesta Básica Nacional é informada com o CST IBS/CBS 200 e o cClassTrib 200003 (Anexo I); para produtos hortícolas, frutas e ovos, o cClassTrib 200014 (Anexo XV). A tabela completa de códigos está disponível no Portal da Nota Fiscal Eletrônica.
Alíquota reduzida em 60%: o segundo patamar do supermercado
O Anexo VII da LC 214/2025, previsto no art. 135, lista alimentos que pagam 40% da alíquota padrão de IBS e CBS. São 17 itens e, entre eles:
- Crustáceos (exceto lagostas e lagostim) e moluscos;
- Leites fermentados, bebidas e compostos lácteos;
- Mel natural;
- Óleos de soja, milho, canola e demais óleos vegetais comestíveis;
- Massas recheadas e outras massas fora do Anexo I;
- Pão de forma;
- Sucos naturais e polpas de frutas sem açúcar e sem conservantes;
- Extrato de tomate;
- Frutas, hortaliças e cereais fora dos Anexos I e XV.
Na nota fiscal, o Anexo VII usa o CST IBS/CBS 200 com o cClassTrib 200034.
O supermercado também convive com outros regimes no mesmo mix: produtos de higiene pessoal e limpeza do Anexo VIII, com redução de 60%, e itens sujeitos ao Imposto Seletivo, como bebidas alcoólicas e açucaradas. Itens fora dos anexos, em regra, seguem a alíquota padrão.
Em 2026, ano de teste, a redução já se aplica sobre as alíquotas simbólicas: um produto do Anexo VII destaca CBS de 0,36% e IBS de 0,04%, em vez de 0,9% e 0,1%. Ou seja, a classificação errada já aparece nos documentos fiscais deste ano.
Mesmo corredor, alíquotas diferentes: exemplos práticos
As armadilhas aparecem entre produtos parecidos, que o consumidor vê como da mesma categoria, mas que estão em anexos diferentes:
| Seção | Alíquota zero (Anexo I) | Redução de 60% (Anexo VII) | O que diferencia |
|---|---|---|---|
| Padaria | Pão francês (NCM 1905.90.90) | Pão de forma (NCM 1905.90.10) | Descrição e NCM do pão |
| Laticínios | Leite (posição 04.01) e leite em pó | Iogurte (NCM 0403.20.00) e bebidas lácteas | Produto fermentado ou composto lácteo |
| Mercearia | Massas secas (subposição 1902.1) | Massas recheadas (NCM 1902.20.00) | Recheio ou preparo |
| Mercearia | Feijões (códigos específicos da 0713.33 e 0713.35) | Lentilha, grão-de-bico, ervilha seca | Espécie da leguminosa |
| Mercearia | Farinha de trigo (NCM 1101.00.10) | Farinha de mistura de trigo e centeio (NCM 1101.00.20) | Composição |
| Óleos | Óleo de babaçu (NCM 1513.21.20) | Óleo de soja, milho, canola | Origem do óleo |
| Peixaria | Tilápia, sardinha, merluza | Camarão, lula, polvo | Peixe ou crustáceo e molusco |
| Peixaria | Peixes em geral | Salmão, atum e bacalhau: alíquota padrão | Exceções expressas do Anexo I |
O último exemplo merece atenção: salmão, atum e bacalhau não estão nem no Anexo I nem no Anexo VII. Esses alimentos ficam fora da Cesta Básica e da redução de 60%, sendo tributados pela alíquota cheia.
O mesmo vale para os queijos. Só os tipos listados no Anexo I têm alíquota zero, e cada um tem códigos NCM específicos.
O custo de um erro de classificação
No supermercado, um erro de NCM ou de cClassTrib não fica em uma nota só. Ele se repete em cada cupom fiscal emitido para aquele SKU, todos os dias, em todas as lojas. Os efeitos aparecem em três frentes.
Débito a mais. Um produto da Cesta Básica cadastrado com alíquota padrão gera tributo que não era devido. O preço fica menos competitivo ou a margem diminui, e recuperar o valor exige ajustes posteriores.
Débito a menos e autuação. O caminho inverso, aplicar alíquota zero ou reduzida a um produto que deveria pagar a alíquota cheia, gera erro no valor recolhido. Com o volume de vendas do varejo alimentar, a diferença acumulada em poucos meses pode ser relevante, com multa e juros.
Divergência na apuração assistida. A partir de 2027, a Receita Federal vai apurar a CBS com base nos documentos fiscais eletrônicos. Se o cadastro do ERP e o que foi destacado nos documentos não baterem, a empresa terá diferenças para investigar em um volume enorme de notas. Já explicamos como uma NF-e divergente gera efeito cascata na apuração e por que o crédito disponibilizado nem sempre é o crédito apropriado.
O problema também vale na entrada. Se o fornecedor classificar errado, o supermercado recebe um destaque de crédito diferente do esperado. Por isso, conferir as notas de compra é tão importante quanto revisar o próprio cadastro.
Checklist: o que revisar no cadastro antes de 2027
- Valide o NCM de cada SKU com 8 dígitos. Os anexos usam códigos e descrições específicas, então uma NCM genérica ou herdada de anos atrás pode cair no anexo errado. Em caso de dúvida, consulte a tabela NCM vigente no Portal Único Siscomex.
- Cruze o NCM com a descrição do produto. Vários itens do Anexo I têm condições além do código, como o pão francês que possui definição específica, o leite que atende à legislação de consumo direto e o sal iodado próprio para consumo humano.
- Atribua o par CST e cClassTrib correto. Confira se cada produto da Cesta Básica está com o cClassTrib 200003, e se cada produto do Anexo VII está com o 200034.
- Revise as categorias de maior risco primeiro. Peixaria, laticínios, padaria, massas e óleos concentram as exceções e as fronteiras entre anexos.
- Confira as notas de entrada. Compare a classificação destacada pelo fornecedor com a do seu cadastro e trate as divergências antes do fechamento.
- Acompanhe as mudanças na lei. A LC 227/2026 já alterou os anexos da LC 214/2025, e a lei prevê avaliação periódica dos regimes diferenciados.
- Teste com os documentos de 2026. Use as notas e os cupons emitidos no ano de teste para identificar erros antes que eles tenham impacto financeiro.
Se a sua empresa ainda está estruturando a preparação, vale ler também o nosso sobre o prazo do varejo para a apuração assistida.
Classificação correta é a base da apuração segura
A Cesta Básica Nacional simplifica a tributação dos alimentos ao criar uma lista única para todo o país. Mas, para o supermercado, ela também exige precisão item a item: a fronteira entre alíquota zero, redução de 60% e alíquota padrão passa pelo NCM, pela descrição e pelo cClassTrib de cada produto.
Quem sanear o cadastro agora chega a 2027 com menos divergências para explicar e mais segurança sobre o que está pagando e creditando.
A solução da Decision para a Reforma Tributária identifica divergências entre ERP, documentos fiscais e apuração assistida, e controla os créditos e débitos de IBS e CBS.
Prepare seu supermercado com o Decision RT!