
Recolhimento do IBS e da CBS pelo adquirente: entenda as exceções à sistemática do Split Payment
A Reforma Tributária traz mudanças no recolhimento do IBS e da CBS, com a adoção do Split Payment e regras para o recolhimento direto pelo adquirente. Entenda como o processo será operacionalizado, os cuidados necessários e como garantir conformidade tributária.

Split Payment na Reforma Tributária: desafios e oportunidades para grandes empresas no novo cenário tributário
O cenário tributário no Brasil está mudando. Conheça o Split Payment na Reforma Tributária e como ele vai impactar grandes empresas.

Split Payment: Entenda o novo mecanismo da Reforma Tributária
Descubra o que é o split payment e como esse novo mecanismo da reforma tributária brasileira impacta as empresas. Saiba mais!
APIs do IBS e da CBS: por que integrar não é o mesmo que controlar
Para validar a Apuração Assistida, a empresa precisa antes receber os dados do Fisco de forma íntegra. E aí começa a dificuldade: CBS e IBS chegam por APIs diferentes, com lógicas diferentes.

Conciliação tributária automatizada: como validar a Apuração Assistida da CBS e do IBS
Com a entrada da CBS e do IBS, a Reforma Tributária muda quem faz a apuração. O Fisco passará a realizá-la com base nos documentos fiscais eletrônicos emitidos e recebidos pelas empresas. Esse modelo é a Apuração Assistida, prevista para...
Compliance fiscal no varejo: o futuro com a Reforma Tributária
Compliance fiscal no varejo é o conjunto de processos, sistemas e controles que garante que cada venda, compra, devolução e transferência seja tributada, documentada e informada ao Fisco corretamente.
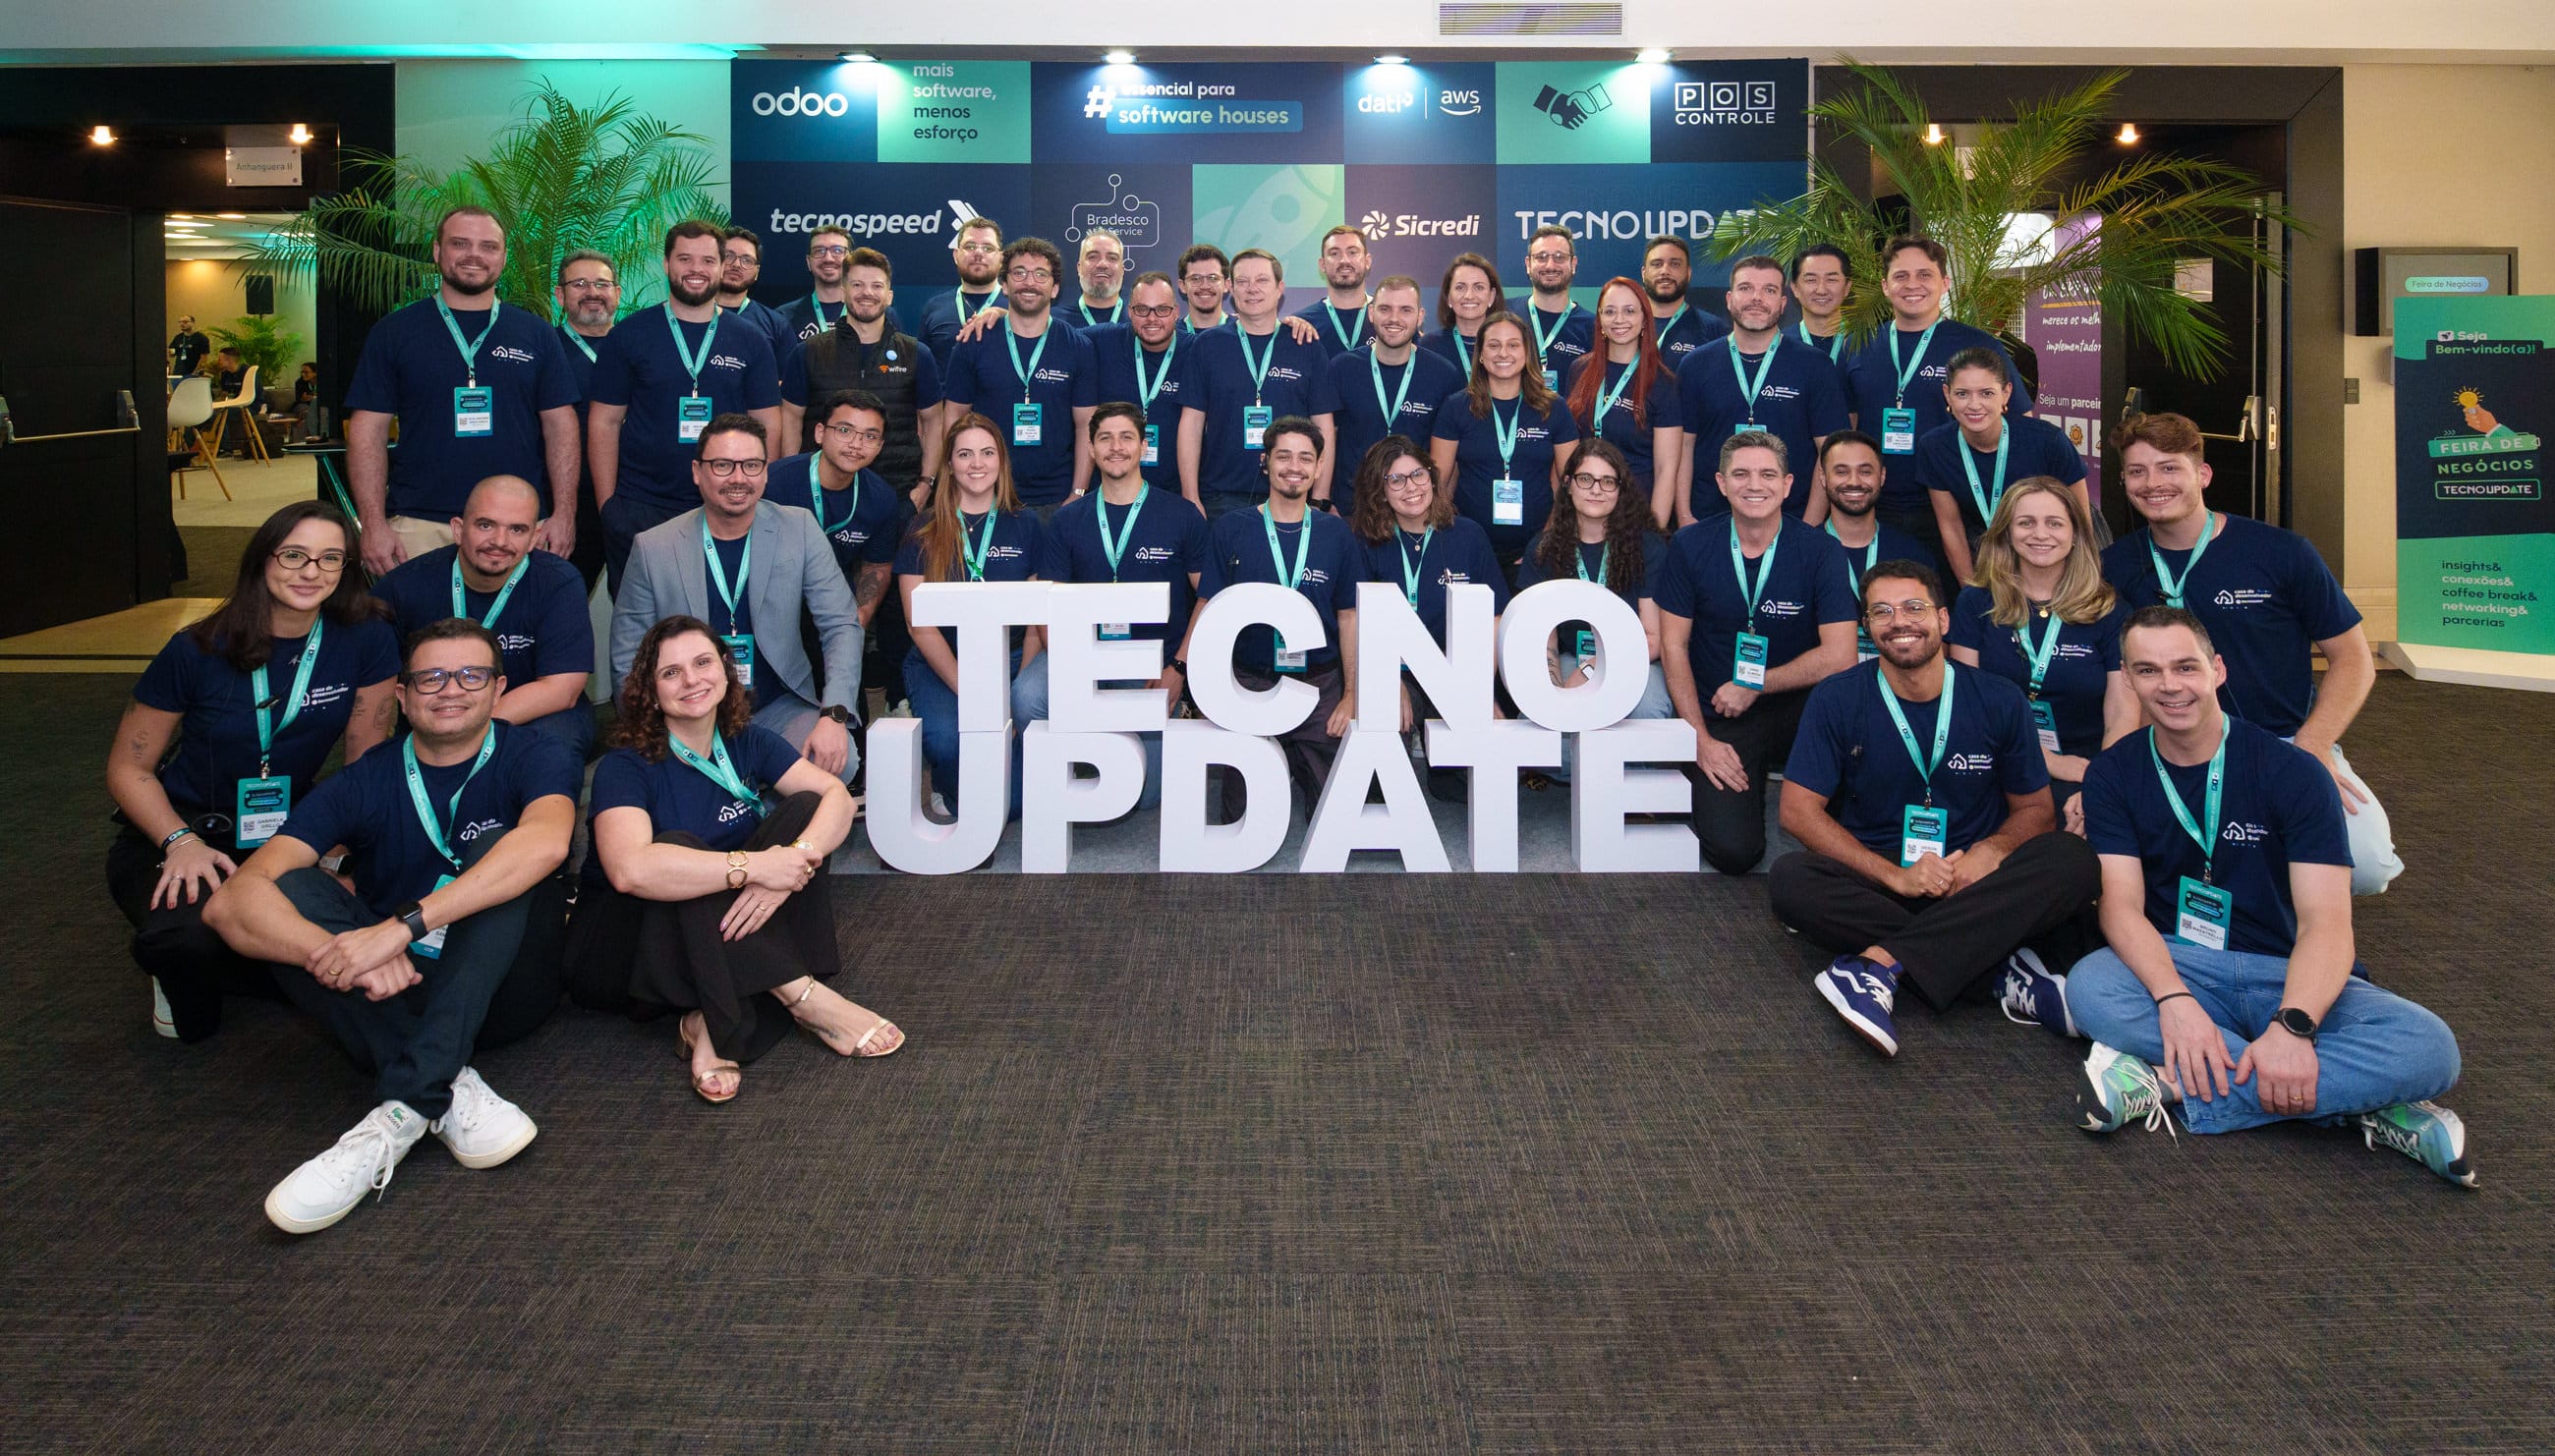

Decision no TecnoUpdate: lançamento do Decision RT e debate sobre o futuro
Nos dias 29 e 30 de setembro de 2026, a Decision esteve no TecnoUpdate 2026, em São Paulo, com duas participações de destaque: um debate sobre os impactos da Reforma Tributária nas grandes operações e o lançamento oficial do Decision...
Cronograma da transição do IPI ao IBS: o que a indústria precisa acompanhar até 2033?
O cronograma da transição do IPI ao IBS exigirá mudanças profundas nos processos fiscais, financeiros e tecnológicos da indústria. Entre 2026 e 2033, as empresas terão de administrar tributos antigos e novos simultaneamente, revisar preços, controlar créditos e adaptar documentos...
Janeiro de 2027 se aproxima: o prazo para o varejo se preparar para a Apuração Assistida
Janeiro de 2027 deixou de ser uma data distante para o varejo brasileiro. Com a implementação gradual da Reforma Tributária do Consumo, a apuração assistida passa a ocupar um papel central na rotina fiscal das empresas, especialmente das grandes redes...
Seu crédito depende do seu fornecedor: o novo risco invisível da CBS e do IBS
A Reforma Tributária do consumo trouxe uma promessa muito aguardada pelas empresas: simplificar a tributação e ampliar a não cumulatividade por meio da criação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS).
